Cuánto arriesgar por operación en prop trading: fórmula y tablas
¿Cuánto arriesgar por operación en prop trading? El riesgo por operación se calcula a partir de los límites de la cuenta, no de lo seguro que te sientas con una entrada. Primero tomas el límite de pérdida diario, lo divides entre el número de operaciones que planeas al día y lo multiplicas por 0.7. Así obtienes un techo de riesgo con margen para una racha de stops. Después compruebas el resultado con el drawdown máximo: la cuenta debe aguantar 8–10 operaciones perdedoras seguidas. De los dos valores eliges el menor, y en la práctica suele ser un 0.5–1% del balance inicial. En un challenge Básico de Upscale con una cuenta de $10,000 y dos operaciones al día, son hasta $100 por operación; en el Acelerado, hasta $60. A continuación veremos de dónde sale la fórmula, cómo usar las tablas para cada tamaño de cuenta y cómo convertir el riesgo en dólares en tamaño de posición.
Cómo funcionan el drawdown diario y el máximo, y qué tiene de distinto el dinámico, lo explicamos en detalle en Tipos de drawdown en prop trading. Cuánto arriesgan por operación los traders que ya cobran payouts lo puedes ver en Estrategias de traders que cobraron payouts.
Por qué en prop trading el riesgo se calcula de otra forma
En una cuenta propia, la referencia clásica es arriesgar una parte pequeña del balance. En su curso de gestión del riesgo, CME Group recomienda a los traders principiantes arriesgar entre el 1% y el 3% de la cuenta en una sola operación. Muchos siguen la regla del 1%, todavía más estricta: con ese riesgo, diez operaciones perdedoras seguidas suponen un drawdown de alrededor del 10%, no una cuenta a cero.
Las estadísticas explican esta prudencia. Según datos del regulador europeo ESMA de 2018, entre el 74% y el 89% de las cuentas minoristas de CFD solían perder dinero. Sin control del riesgo, incluso una estrategia que funciona no llega a demostrar resultados.
En una cuenta prop, a todo esto se suman límites estrictos. En Upscale hay dos:
- drawdown diario: 5% en el challenge Básico y 3% en el Acelerado; se calcula sobre el balance al inicio del día y se reinicia a las 00:00 UTC;
- drawdown máximo: 10% del balance inicial en el Básico y 6% en el Acelerado. En Turbo no hay límite diario, y el drawdown máximo es dinámico: 6% del balance máximo alcanzado.
Incumplir cualquiera de los dos límites cierra la cuenta de inmediato y anula el profit acumulado. Ambos drawdowns incluyen el PnL no realizado, así que una posición abierta en pérdidas puede incumplir el límite antes de que la cierres. Todos los parámetros están en la página Reglas del challenge y del trading.
Por eso, en una cuenta prop el riesgo por operación no es solo una cuestión de comodidad. Tiene que encajar en los dos límites a la vez.
Qué se considera riesgo por operación
El riesgo es la cantidad que pierdes si salta el stop-loss. Depende del tamaño de la posición y de la distancia entre la entrada y el stop, no de la garantía ni del apalancamiento.
Riesgo = tamaño de la posición × distancia de la entrada al stop + comisiones
El apalancamiento solo cambia la garantía que se bloquea para la posición. Una posición de 1 ETH con el stop $50 por debajo de la entrada arriesga $50 tanto con x2 como con x5. Por eso el riesgo se calcula a partir del stop, y el apalancamiento se elige después según el tamaño resultante.
Fórmula del riesgo por operación según el límite diario
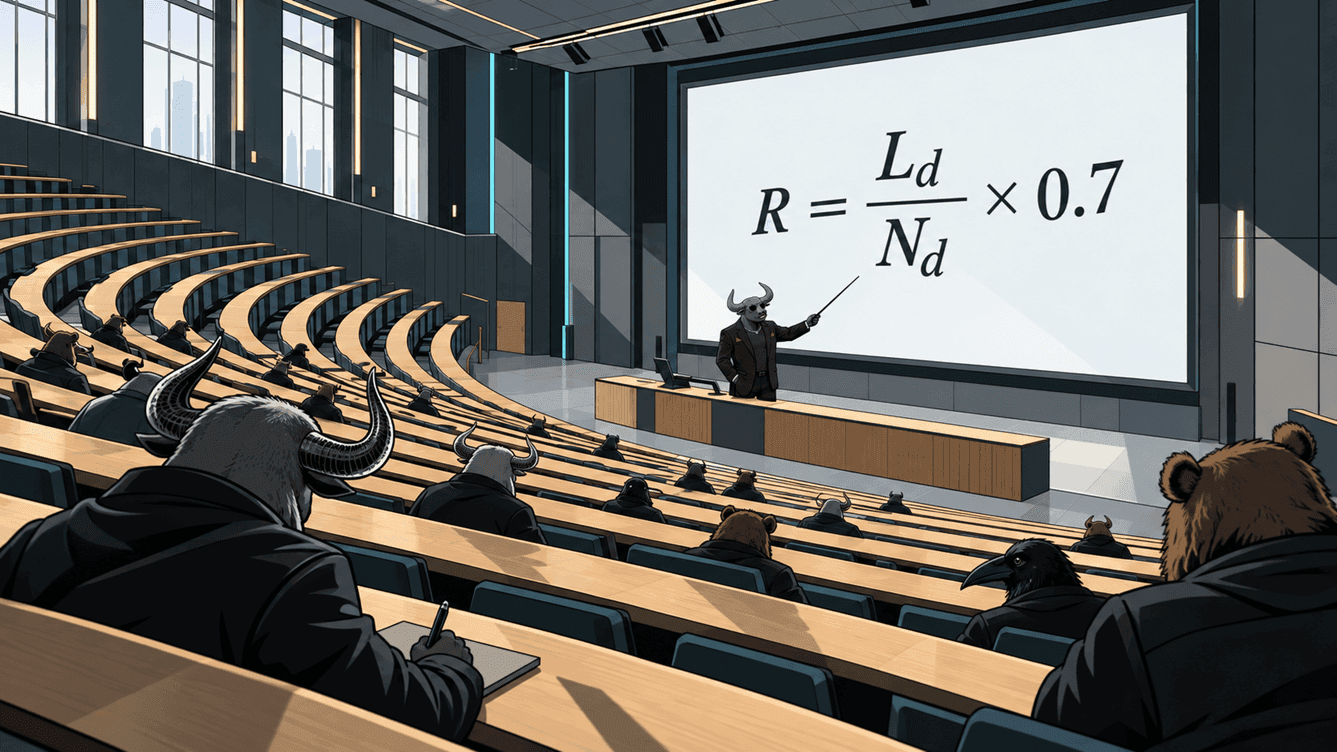
El primer paso es fijar un techo de riesgo para que ni siquiera un mal día tumbe la cuenta:
Riesgo por operación = límite de pérdida diario ÷ operaciones al día × 0.7
El multiplicador 0.7 deja en reserva el 30% del límite diario. Ese margen cubre el slippage, las comisiones, el spread y la posibilidad de que todas las operaciones previstas del día terminen en stop.
Por ejemplo, en una cuenta Básica de $10,000 el límite diario es del 5%, es decir, $500. Si planeas dos operaciones al día, el techo de riesgo es $500 ÷ 2 × 0.7 = $175 por operación. Con una operación al día salen $350; con cinco, $70.
Tabla para el challenge Básico
El límite diario es el 5% del balance al inicio del día. Cada celda muestra un rango: la primera cifra corresponde al menor número de operaciones y la segunda, al mayor.
| Tamaño de la cuenta | Límite de pérdida diario | 1–2 operaciones | 3–5 operaciones | 10–20 operaciones |
|---|---|---|---|---|
| $5,000 | $250 | $175–$87 | $58–$35 | $17–$8 |
| $10,000 | $500 | $350–$175 | $116–$70 | $35–$17 |
| $25,000 | $1,250 | $875–$437 | $291–$175 | $87–$43 |
| $50,000 | $2,500 | $1,750–$875 | $583–$350 | $175–$87 |
| $100,000 | $5,000 | $3,500–$1,750 | $1,166–$700 | $350–$175 |
| $200,000 | $10,000 | $7,000–$3,500 | $2,333–$1,400 | $700–$350 |
Tabla para el challenge Acelerado
El límite diario es del 3%, así que el riesgo admisible es bastante menor.
| Tamaño de la cuenta | Límite de pérdida diario | 1–2 operaciones | 3–5 operaciones | 10–20 operaciones |
|---|---|---|---|---|
| $5,000 | $150 | $105–$52 | $35–$21 | $10–$5 |
| $10,000 | $300 | $210–$105 | $70–$42 | $21–$10 |
| $25,000 | $750 | $525–$262 | $175–$105 | $52–$26 |
| $50,000 | $1,500 | $1,050–$525 | $350–$210 | $105–$52 |
| $100,000 | $3,000 | $2,100–$1,050 | $700–$420 | $210–$105 |
| $200,000 | $6,000 | $4,200–$2,100 | $1,400–$840 | $420–$210 |
Cómo usar las tablas: busca el tamaño de tu cuenta y la columna con tu número de operaciones al día. Para un número intermedio, por ejemplo cuatro, calcula el riesgo con la fórmula o toma el valor menor del rango.
Turbo: sin límite diario
En Turbo no hay drawdown diario, así que la fórmula basada en el límite diario no se aplica. La referencia general para estas cuentas es no arriesgar más del 1% del balance por operación, pero el techo real lo marca el drawdown dinámico del 6%. Con un riesgo del 1%, la cuenta aguanta solo 5 stops seguidos; con un 0.6%, ya aguanta 9. Ten en cuenta también que el drawdown se recalcula desde cada nuevo máximo del balance, así que el margen hasta el umbral no crece junto con el profit.
La segunda comprobación: el drawdown máximo
La fórmula del límite diario te protege de un mal día. Pero una racha de stops puede alargarse varios días, y entonces la cuenta se cierra por el drawdown máximo.
Tomemos una cuenta Básica de $10,000 y una operación al día. Según la tabla, el techo de riesgo es de $350, es decir, el 3.5% del balance. Dos stops seguidos suponen una pérdida de $700, y el tercero la lleva a $1,050 y supera el límite del 10%. La cuenta se cierra el tercer día en pérdidas, aunque el límite diario nunca se incumplió.
Incluso las estrategias rentables tienen rachas de pérdidas. Si una estrategia gana la mitad de sus operaciones, en un tramo de 100 operaciones la probabilidad de una racha de cinco stops seguidos es de alrededor del 81%; de seis, del 55%, y de ocho, del 17%. Estas estimaciones salen de un cálculo sencillo de probabilidades para operaciones independientes. Por eso conviene elegir un riesgo con el que la cuenta aguante 8–10 operaciones perdedoras seguidas.
| Riesgo por operación | Stops seguidos antes del drawdown máximo en el Básico (10%) | En el Acelerado (6%) | En Turbo (6% del máximo) |
|---|---|---|---|
| 0.25% | 39 | 23 | 23 |
| 0.5% | 19 | 11 | 11 |
| 1% | 9 | 5 | 5 |
| 1.5% | 6 | 3 | 3 |
| 2% | 4 | 2 | 2 |
La tabla indica cuántos stops seguidos aguanta la cuenta: el siguiente stop incumple el límite. El cálculo parte del balance inicial y no incluye comisiones, así que el margen real será algo menor.
Riesgo final: el menor de los dos
El riesgo final por operación es el menor de dos valores: el techo según el límite diario y el drawdown máximo dividido entre 10. En el segundo caso, la cuenta aguanta 9 stops seguidos y el décimo lleva la pérdida hasta el límite.
| Cuenta de $10,000, dos operaciones al día | Techo según el límite diario | Techo según el drawdown máximo (límite ÷ 10) | Riesgo final |
|---|---|---|---|
| Básico | $175 | $100 | $100 (1%) |
| Acelerado | $105 | $60 | $60 (0.6%) |
| Turbo | no se aplica | $60 | hasta $60 (0.6%) |
Para cuentas de otro tamaño, las cantidades cambian en proporción: en una de $100,000 son $1,000, $600 y $600, respectivamente. La excepción son las nuevas cuentas Básicas de $200,000: en la Fase 2 y en la fase fondeada el drawdown máximo es del 8%, así que el techo es del 0.8%, es decir, $1,600. Si haces muchas operaciones al día, el factor decisivo suele ser el límite diario. Con una o dos operaciones al día, el que limita es el drawdown máximo.
Cómo convertir el riesgo en tamaño de posición
En Upscale no hay lotes: el tamaño de la posición se indica como cantidad del propio activo, por ejemplo
0.1 BTC2 ETHTamaño de la posición = riesgo por operación ÷ distancia al stop
Garantía = tamaño × precio de entrada ÷ apalancamiento
Ejemplo: riesgo de $100, largo en ETH desde $2,000, stop en $1,950. La distancia al stop es de $50, así que el tamaño de la posición es $100 ÷ $50 = 2 ETH. El valor nominal de la posición es de $4,000, y la garantía con x5 de apalancamiento es de $800. Si acercas el stop a $1,975, el tamaño sube a 4 ETH con el mismo riesgo de $100.
En el terminal puedes indicar directamente la cantidad del activo eligiendo el modo de entrada correspondiente. El tamaño mínimo de una posición equivale a $10. Los modos de entrada y los niveles de apalancamiento disponibles se describen en la página Posiciones y apalancamiento.
Qué se come tu margen de seguridad
El cálculo muestra el riesgo en condiciones ideales. En la práctica, la pérdida en el stop puede ser mayor; por eso el margen del 30% y la comprobación con el drawdown máximo no son un exceso de precaución:
- Ejecución del stop. En criptomonedas, el Stop Loss se ejecuta al precio de activación, mientras que en Forex, materias primas, índices y acciones 24/7 se ejecuta a precio de mercado, por lo que puede haber slippage. Más detalles en la página Tipos de órdenes.
- Comisiones y funding. La comisión se cobra en cada operación y el funding mientras mantienes la posición: ambos aumentan la pérdida real.
- Varias posiciones abiertas. Si tienes tres posiciones abiertas a la vez, lo que cuenta para el límite diario es la suma de sus riesgos, no el de una sola.
- Pérdida no realizada. Los límites incluyen las posiciones abiertas, así que una operación sin stop o con el stop lejos consume el límite mientras el precio se mueve.
Cuándo reducir el riesgo
El riesgo por operación no tiene por qué ser el mismo durante todo el challenge. Conviene reducirlo en estas situaciones:
- Después de una racha de stops. Si te queda menos de la mitad del margen hasta el drawdown máximo, reduce el riesgo a la mitad para recuperarte sin movimientos bruscos.
- Cerca del objetivo de profit. Cuando te faltan una o dos operaciones ganadoras para el objetivo, no tiene sentido arriesgar el tamaño completo: un stop te hace retroceder más de lo que una operación ganadora te acerca.
- En la cuenta fondeada después del Acelerado. Los límites siguen siendo estrictos: drawdown diario del 3% y máximo del 6%.
- Cuando estás alterado. Las ganas de recuperar una pérdida son una causa frecuente de incumplir los límites. Las señales del tilt y cómo manejarlo las explicamos en 5 tipos de tilt en trading.
En los challenges Básico y Acelerado puedes añadir la protección contra el drawdown diario: una vez por challenge, mantiene la cuenta activa cuando se alcanza el límite diario. Pero es un seguro contra un mal día, no un motivo para subir el riesgo: la protección no cubre el drawdown máximo.
Puedes practicar el cálculo del tamaño y comprobar cómo aguanta tu estrategia las rachas de stops en una cuenta demo gratuita con los mismos límites que un challenge de pago.
En prop trading, el riesgo por operación lo marcan los límites de la cuenta. La primera referencia sale de la fórmula del límite diario: divides el límite de pérdida diario entre el número de operaciones y lo multiplicas por 0.7. Así, un mal día no tumba la cuenta aunque salten todos los stops previstos, y el margen cubre el slippage y las comisiones.
La segunda comprobación es el drawdown máximo. También las estrategias rentables tienen rachas de pérdidas, así que el riesgo debe permitir aguantar 8–10 stops seguidos. De los dos valores se elige el menor: normalmente un 0.5–1% del balance inicial en el Básico y no más del 0.6% en el Acelerado y en Turbo.
El riesgo en dólares se convierte en tamaño de posición a través de la distancia al stop, y el apalancamiento se elige después según el tamaño resultante. Conviene reducir el riesgo tras una racha de stops, cerca del objetivo de profit y cuando aparecen las ganas de recuperar pérdidas. Puedes practicar los cálculos sin riesgo en una cuenta demo gratuita con los mismos límites que el challenge.
Empieza ahora: 👉 Upscale.trade | Telegram Bot
Síguenos: 📺 YouTube | 𝕏 Twitter
Comunidad: 💬 Chat de Telegram | 🎮 Discord
¿Qué porcentaje de la cuenta arriesgar por operación en prop trading?
Normalmente un 0.5–1% del balance inicial. El valor exacto depende de los límites del challenge y del número de operaciones al día: el techo se calcula a partir del límite diario y después se comprueba que la cuenta aguante 8–10 stops seguidos antes del drawdown máximo. De los dos valores se elige el menor.
¿Cómo se calcula el riesgo por operación a partir del drawdown diario?
Divide el límite de pérdida diario entre el número de operaciones al día y multiplícalo por 0.7. Por ejemplo, en una cuenta Básica de $10,000 el límite diario es de $500, y con dos operaciones al día el techo de riesgo es de $175 por operación. El multiplicador 0.7 deja margen para el slippage, las comisiones y una racha de stops.
¿Por qué multiplicar por 0.7?
El multiplicador deja en reserva el 30% del límite diario. La pérdida en el stop puede ser mayor de lo calculado debido al slippage, el spread y las comisiones, y sin margen el último stop del día podría incumplir el límite.
¿Cuántos stops seguidos aguanta una cuenta prop?
Depende del riesgo por operación. En el challenge Básico, con un drawdown máximo del 10%, la cuenta aguanta 9 stops seguidos con un riesgo del 1% y 19 con un 0.5%. En el Acelerado, con un límite del 6%, son 5 y 11 stops, respectivamente.
¿Cómo se convierte el riesgo en dólares en tamaño de posición?
Divide el riesgo entre la distancia del precio de entrada al stop. Con un riesgo de $100 y el stop $50 por debajo de una entrada en largo en ETH, el tamaño de la posición es de 2 ETH. La garantía es el tamaño multiplicado por el precio de entrada y dividido entre el apalancamiento: con una entrada en $2,000 y x5, son $800.
¿El apalancamiento afecta al riesgo de una operación?
No, si el tamaño y el stop no cambian. El apalancamiento solo determina la garantía que necesita la posición. El riesgo depende del tamaño y de la distancia al stop, así que primero se calcula el tamaño a partir del stop y después se elige el apalancamiento.
¿Cuánto arriesgar en una cuenta Turbo?
En Turbo no hay límite diario, así que la referencia general es no arriesgar más del 1% del balance por operación. Pero su drawdown máximo es dinámico, del 6% del balance máximo, y con un riesgo del 1% la cuenta aguanta solo 5 stops seguidos. Por eso es mejor mantener el riesgo en un 0.5–0.6%: así la cuenta aguanta 9–11 stops seguidos.